Инвестиции для чайников: почему время важнее суммы и ставки
Всем привет, на связи Николай!
Продолжаю серию про инвестиции для тех, кто пока в этом не разбирается. Введение уже выходило - оказалось, что это была нулевая часть, а не первая. Поправляю.
Сегодня про самое важное. Про время.
Три переменных - и только одна в ваших руках
В любой инвестиции есть три составляющих.
Первая - сумма, которую вы вкладываете. Вторая - ставка доходности: процент, который вы получаете (по вкладу, по облигации, по акции). Третья - время, на которое вы всё это запускаете.
Теперь честно про каждую.
Ставку вы не контролируете. Можно выбрать из того, что предлагают банки. Можно попытаться угадать, какая акция вырастет. Но угадать - это и есть "угадать", тут нет системы. Рынок в целом растет чуть выше инфляции, но бывают годы, когда он стоит или падает. Япония, если что, уже 30 лет топчется на месте. Так что со ставкой - как повезет, и мы в это не лезем.
Сумма тоже ограничена. Зарплата есть зарплата - не у всех есть возможность вложить сильно больше, чем откладывается.
Остается время. И вот здесь всё интересно.
Почему время решает
Время - единственная переменная, которую вы реально можете увеличить. Просто начав раньше.
Звучит банально, но давайте на цифрах.
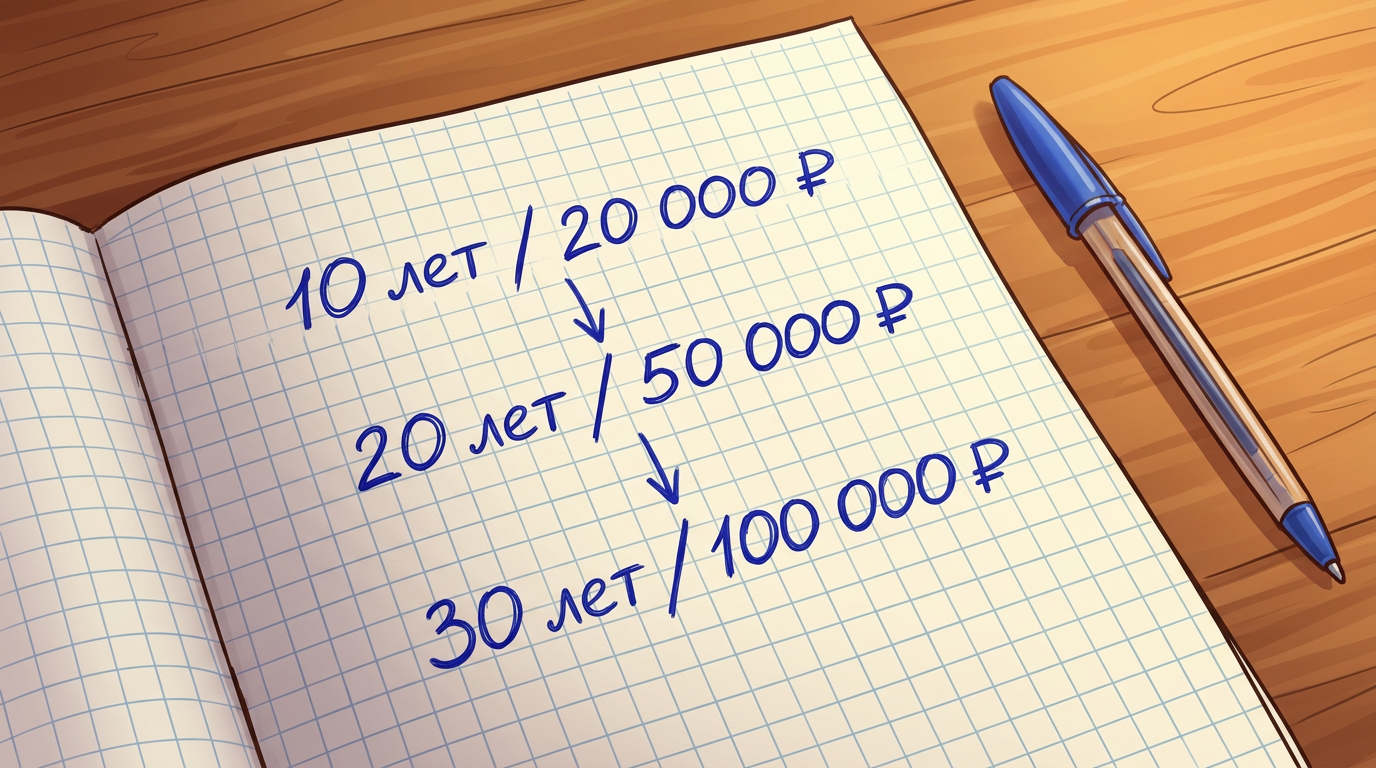
Берем ежемесячный взнос 10 000 рублей и ставку 10% годовых. Это не фантастика - похожие цифры бывают и на вкладах, и на облигациях.
- Через 10 лет на счете около 2 миллионов рублей.
- Еще через 10 - почти 7 миллионов.
- Еще через 10 - 20 миллионов. 😯
Заметьте: сумма взноса не менялась. И ставка не менялась. Менялось только время. А результат вырос в десять раз.
Это не магия, это сложный процент - когда проценты начисляются уже на проценты. Эйнштейн, говорят, называл его восьмым чудом света. Не знаю, правда ли это, но цифры говорят сами за себя.
Что это значит на практике
Если вам сейчас 25 - у вас огромная фора. Можно начать с малого, даже с 5 000 рублей в месяц, и через 30 лет это будет приличная сумма.
Если вам 40 или 50 - не поздно. Просто горизонт другой. Меньше времени значит либо больше взнос, либо скромнее ожидания. Но лучше начать сейчас, чем через год.
Я сам жалею, что по-настоящему занялся этим не в 20, а позже. Не буду уточнять цифры, но упущенное время не вернуть - это факт. 🫤
Главный вывод из этой части простой: чем раньше начнешь, тем меньше нужно будет вкладывать, чтобы прийти к тому же результату.
Не надо ждать большой зарплаты. Не надо ждать "подходящего момента". Рынок всегда будет штормить - сейчас, через год, через пять лет.
Дальше
В следующей части разберем, как конкретно поставить цель - не "хочу миллион", а рабочую, с цифрами и сроком. Потому что без этого всё остальное - просто разговоры.
Ссылку на калькулятор дам там же - посчитаете свою историю сами.
Больше коротких историй про деньги, бизнес и грабли - в моем Телеграм-канале.